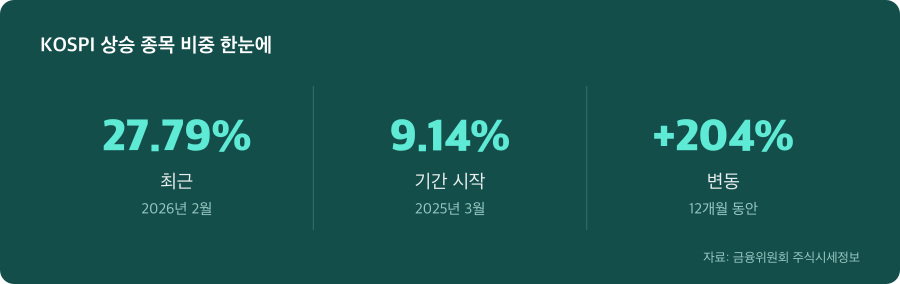
2025년 3월부터 2026년 2월까지 KOSPI 상승 종목 비중은 9%에서 62%까지 올랐다가 다시 28%로 내려앉았습니다. 이 극단적 진동의 중심에는 정책 기대감이 있었고, 그것이 사라진 이후 시장은 광범위한 약세로 돌입했습니다. 현재의 저조한 상승 종목 비중이 의미하는 바를 읽어야 합니다.

9%에서 62%를 거쳐 28%로, 기대감의 주기를 따라간 수급
2025년 3월 9.14%에서 11월 62.11%로 올랐다가 2026년 2월 27.79%로 내려앉은 상승 종목 비중의 진동폭은 53포인트입니다. 이는 정상적인 수급 변동이 아닙니다. 극소수 대형주가 지수를 끌어올리는 한편, 나머지 시장은 광범위하게 약해지는 구조가 반복되었다는 뜻입니다.
이 정도 변동폭은 특정 시점에 시장 전체를 지배한 ‘기대감’이 있었다가 사라졌을 때 나타납니다. 2025년 11월이 바로 그 시점이었습니다. KOSPI가 이 기간 중 처음 4200선을 돌파했던 그 달, 상승 종목 비중은 62%까지 치솟았습니다. 그러나 12월부터는 그 기대감이 현실과 마주쳤고, 수급은 급속히 약해졌습니다.
지금 우리가 봐야 할 것은 11월의 급등이 정말로 무엇에 의존했는지, 그리고 왜 지속되지 못했는지입니다.
미국 금리 인하와 AI 정책 기대가 11월을 만들었다
2025년 11월 KOSPI가 4200선을 돌파한 배경에는 두 가지 요인이 겹쳐 있었습니다. 첫째, 미국 연방준비제도가 2025년 9월과 10월에 연달아 기준금리를 인하했다는 신호였습니다(KB Think). 금리가 내려간다면 한국 시장에 자금이 몰려올 것이라는 기대가 광범위하게 퍼졌습니다.
둘째는 국내 정책입니다. 이재명 정부가 인공지능(AI) 관련 산업 육성을 천명하면서 산업에 새로운 바람이 불기 시작했습니다(한양경제). 삼성전자, SK하이닉스 같은 반도체 업체들이 AI 시대의 주인공으로 주목받기 시작했고, 이는 주식시장의 기대감으로 직결되었습니다.
그런데 이 둘 다 ‘앞으로 풀릴 가능성’에 기댄 선반영이었습니다. 실제 정책 효과를 본 것이 아니라 미래를 선택하고 있었던 것이죠. 상승 종목 비중 62%는 시장이 얼마나 강한 기대감에 휩싸여 있었는지를 보여줍니다.
광범위한 약세 속 극소수 종목만 받쳐진 구조였다
기억하실지 모르겠지만, 11월 KOSPI가 4200선을 기록했을 때도 여전히 38%의 종목은 내리고 있었습니다. 상승 종목 비중 62%라는 숫자는 역설적으로 약세의 신호였던 것입니다. 진정한 상승장이라면 상승 종목이 70~80%에 달해야 하는데, 절반을 넘지 못한 상태에서 지수를 끌어올렸다는 것은 극소수 대형주의 일방적 상승을 의미합니다.
12월 이후 상황은 더 명확해졌습니다. 1월 29.44%, 2월 27.79%로 5개월 연속 약세 종목 비중이 60%를 넘어섰습니다. 11월의 62%에서 2월의 27.79%로 떨어진 55포인트 낙폭은, 기대감이 사라진 직후 얼마나 많은 투자자가 한껏 매도했는지를 보여줍니다.
기대에 지탱되던 수급이 현실과 맞닥뜨린 것입니다. 정책의 실제 효과는 미미했고, 미국 금리도 기대와 달리 움직였으며, 2025년 12월 중순 원·달러 환율이 1480원대를 넘어서면서 국내 경제 우려도 커졌습니다(한양경제).
신뢰 부족의 신호, 단순한 조정이 아니다
현재 27%의 상승 종목 비중은 ‘바닥’이 아니라 ‘새로운 기저’일 가능성이 큽니다. 광범위한 약세 구조가 5개월 이상 지속되고 있다는 것은 한두 달의 조정이 아니라 시장 전체의 신뢰 부족을 의미하기 때문입니다.
금리와 환율 리스크가 여전히 해결되지 않았습니다. 미국 금리 사이클이 생각과 달라졌고, 환율 위험도 남아 있습니다. 이런 상황에서 상승 종목 비중이 40%를 넘어서기는 어려워 보입니다. 11월 이후 5개월간 절대 40%를 회복하지 못했다는 것이 그것을 말해줍니다.
투자자들은 지금 극도로 신중해진 상태입니다. 정책 기대로 매수했다가 손실을 본 경험이 신뢰 회복을 미루고 있습니다.
상승 종목 30% 이하, 투자자가 해석해야 할 신호
상승 종목 비중 30% 이하는 포트폴리오 운영에 세 가지 교훈을 줍니다. 첫째, 광범위한 약세 속에서 개별 종목 선택은 매우 위험하다는 경고입니다. 상승 종목이 전체의 30%도 안 될 때는 아무리 좋은 기업이어도 시장 전체의 흐름에 밀려날 수 있습니다.
둘째, 이 구간에서는 지수 추종이 선택지가 아니라 필수입니다. 개별 피킹 성공 확률이 떨어지는 만큼, 시장 전체에 베팅하는 것이 상대적으로 합리적입니다. 셋째, 고수익 기대는 유보해야 한다는 신호입니다. 정책 신뢰가 회복되고, 금리가 안정되며, 외국인 자금이 다시 유입될 때까지 성급한 기대는 위험합니다.
지금 추적해야 할 지표는 명확합니다. 상승 종목 비중이 40%를 넘을 때까지 회복되는지, 그리고 그것이 언제 달성될 것인지입니다. 그때까지는 장기 투자자는 인내심을, 단기 투자자는 방어적 포지셔닝을 유지하는 것이 현명합니다.
자료: 금융위원회 주식시세정보 · 한국은행 ECOS · FRED (세인트루이스 연은)
※ 통계 수치를 정리한 정보성 글로, 특정 상품이나 행위를 권유하지 않습니다.